2012年中国稀土展望 走私困局与战略资源博弈下的冶金新材料变局
2012年,站在新世纪第二个十年的开端,中国稀土产业正经历着一场前所未有的深刻变革。这一年,稀土不再仅是工业味精般的添加剂,而是被提升到国家战略资源的高度,成为国际政治经济博弈的重要筹码。展望2012年,中国稀土产业在监管、市场与战略三个维度上呈现出复杂图景:走私形势依然严峻,资源战略属性进一步强化,而冶金和合金新材料领域则在阵痛中酝酿着技术突破与产业升级。
一、走私屡禁不止:稀土黑市的顽固病灶
2011年,中国稀土出口配额制度与出口关税政策已实施多年,但稀土走私却始终未能根除,并在2011年呈现出愈发隐蔽和规模化的趋势。进入2012年,这一问题依然被业内视为最严峻的挑战之一。据当时海关与行业机构披露的数据,每年非法流出的稀土量估计在2万至3万吨之间,几乎相当于合法出口配额的半数甚至更多。走私手段从早期的伪报品名、瞒报成分,发展到利用边境小额贸易、跨境电商渠道,甚至通过邮寄小件包裹化整为零进行蚂蚁搬家式外流。广西、云南、内蒙古等边境口岸成为高危通道,而东南亚国家则充当了中转站的角色。
走私猖獗的根源在于国内外巨大的价差。2011年稀土价格暴涨后,尽管2012年价格有所回落,但国内外市场价差依然显著。海外用户为降低对中国的依赖,同时寻求成本优势,对非法来源稀土存在需求。地方利益驱动、监管协调不畅、法律法规执行力度不足等因素交织,使得打击走私如同割韭菜。2012年,工信部、海关总署、公安部等多部门虽联合开展了多轮打击稀土走私专项行动,但走私并未因此绝迹,反而借助更复杂的贸易链条和金融工具变得更加难以追踪。业内普遍认为,只要出口管制与海外需求之间形成的价格漏斗存在,走私就难以禁绝。
二、资源战略属性全面强化:从行业管理到国家博弈
如果说2011年是稀土战略价值的觉醒之年,那么2012年便是这一战略定位全面制度化和国际化的关键一年。中国政府以更为强硬和系统的方式,将稀土资源纳入了国家战略利益的核心范畴。2012年6月,国务院新闻办发布《中国的稀土状况与政策》白皮书,首次全面系统地阐述了中国的稀土政策立场,明确将稀土定位为“重要战略资源”,并强调对稀土实行保护性开采和严格的环境保护标准。外界解读此举为中国主动抢占道义高地,为应对国际贸易争端预做铺垫。
与此稀土整合大幕全面拉开。以包钢稀土、五矿集团、中铝公司等大型企业为主导的兼并重组加速推进,行业集中度显著提高。国家收储机制进一步制度化,通过收储操作调节市场供需,稳定价格预期。在出口管理方面,尽管面临世界贸易组织(WTO)诉讼压力,中国仍在2012年维持了出口配额和关税政策,只是配额总量有所微调。3月,美欧日正式就中国稀土出口限制措施提起WTO争端解决请求,此事成为贯穿2012年全年的重大国际经贸事件。在战略层面,稀土已从单纯的贸易商品上升为国家安全与外交博弈的工具。日本、美国、欧盟等经济体加速寻求替代供应源,重启本土矿山、开发回收技术、研发减量应用,无不彰显出中国稀土政策引发的连锁反应。而中国则在致力于推动稀土行业向高附加值深加工方向转型,试图扭转廉价出口原材料的不利局面。
三、冶金与合金新材料:压力之下的创新突围
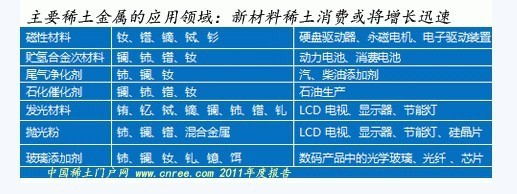
稀土天生与冶金工业和合金材料紧密相连。钢铁、有色金属、特种合金中微量稀土元素的添加,往往带来材料性能的显著提升。至2012年,中国既是全球最大的稀土生产国,也是最大的稀土消费国,稀土在冶金及合金领域的应用占国内消费结构中的可观比例,涵盖稀土钢、稀土镁铝合金、稀土储氢合金、稀土永磁材料等多个方向。2012年的市场环境给诸多稀土新材料企业带来了严峻考验。
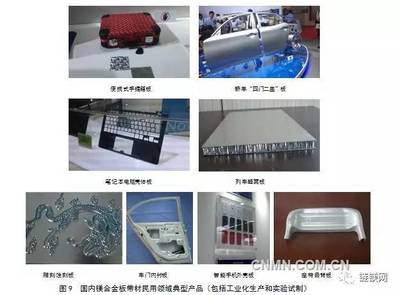
2011年价格暴涨之后,下游企业成本急剧上升,部分用户被迫寻求替代技术或减少用量。2012年稀土价格虽然显著回调,但波动剧烈,市场信心受挫。外贸订单有所下滑,国内下游行业如风电、新能源汽车、节能家电等对稀土永磁体的需求增长不如预期。尤其是氟化工、抛光粉等传统应用领域亦受经济大环境影响,开工率不足。挑战催生变革。在储氢合金和镍氢电池领域,中国企业在产业化水平上继续保持全球领先地位;在稀土永磁材料方面,高端钕铁硼产品逐步向日、德等国的专利壁垒发起挑战,粘结钕铁硼和热压磁体技术取得进展;在冶金应用方面,稀土在高速钢、轴承钢、模具钢中的微合金化研究持续推进,纯净钢冶炼技术推动稀土钢品质向国际先进水平看齐。包钢、钢研总院及多家有色院所着力开发低成本、高效能的稀土添加剂与合金化工艺,为核电、航空、汽车轻量化等高端制造领域储备技术。特别值得一提的是,稀土镁合金因在汽车和3C产品轻量化方面的巨大潜力,在2012年吸引了一批产学研联合项目的投入。
虽然下游高端应用的爆发尚需时日,自主研发和国际市场开拓仍步履维艰,但行业共识已经清晰可见:单纯规模扩张已难以为继,稀土产业未来的竞争力将取决于技术创新能力以及由原料出口向高附加值功能材料输出的商业模式重构。
与展望
2012年的中国稀土产业正处在一个历经高烧之后稍显冷静的年头,但深层矛盾更加尖锐化。走私依旧顽固,指向了全球化逆流中价格双轨制下不可遏制的逐利涌动。稀土资源的战略化管理继续深化,成为国家在国际经贸和政治舞台上意味深长的筹码,也同时给WTO争端裁决带来潜在制约。冶金及合金新材料则承载着产业的厚重期望和突围的突破口,亟需技术跨越。回首此年,再考量当今,彼时对稀土的展望体现了一个后发国家在争取战略性稀缺资源定价权和供应链掌控权益时所面临的内外挣扎和挑战。自那时以降,全链条管理体系的构建、国际争端策略的演化,稀土资源在国家级长期规划中的优位保护与强化利用,中国各方企稳而立,走向了一条关涉资源安全、关键技术自主韧性与战略性新兴产业开辟的前路。当年走私何以严峻、监管执力与堵漏之复杂非单调产业命运之隐喻复现其实。一路回眸虽至沧桑,中国终于有了既有法律性跨国制度作为裁定参照与资源规范性共识发轫——《中国的稀土状况与政策》白皮书终于将其产业叙事定于一化繁为理性路标。展望后来可见自中国始稀缺资源在万国风云中的变化——那时一个产业命运的延续为观察一国博弈策略贡献高光序章和序内绵长呼应之于2012如埋首奋起之后的那个转身。
如若转载,请注明出处:http://www.nbyinghe.com/product/45.html
更新时间:2026-10-30 13:41:46